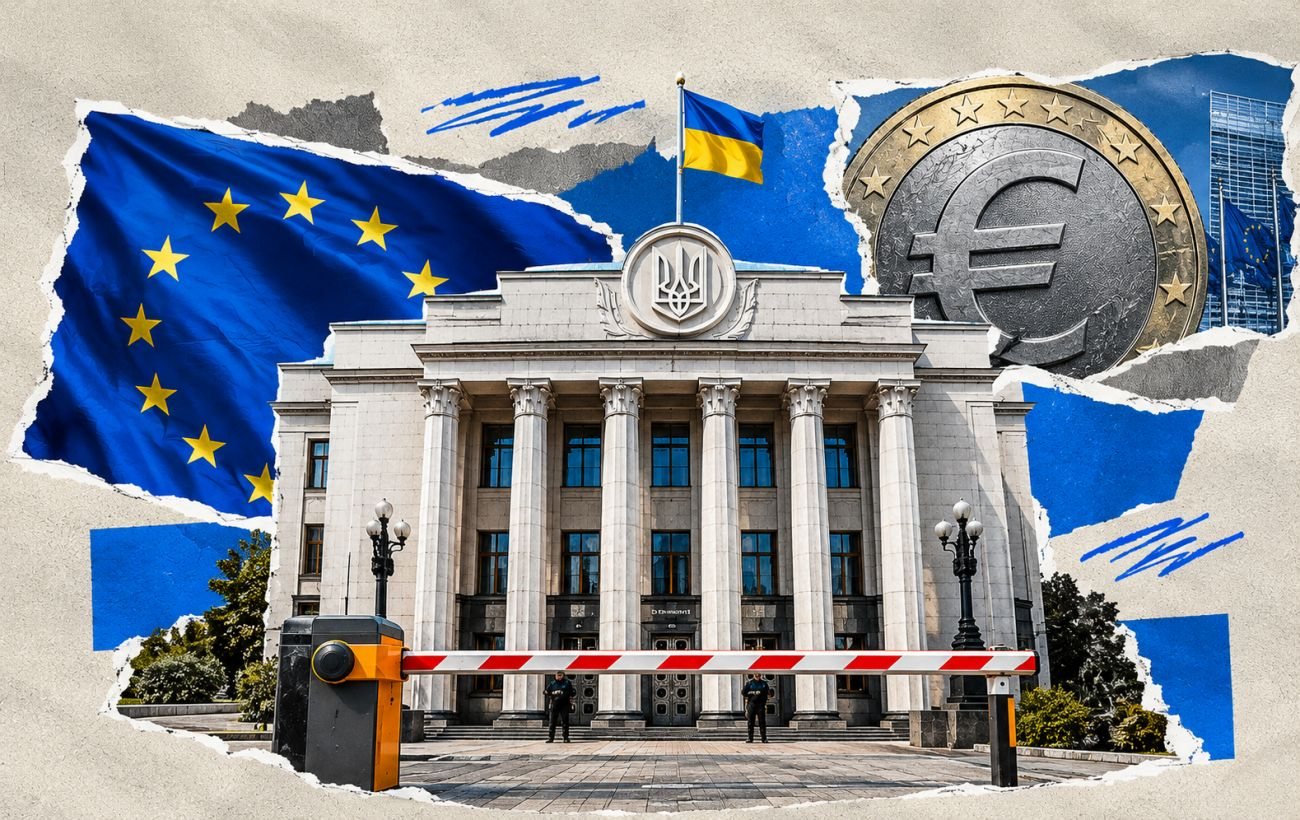
Україна може втратити близько 1,4 млрд доларів міжнародної фінансової допомоги, якщо Верховна Рада не встигне ухвалити законопроєкт №14327-д до середини листопада. Цей документ є ключовою умовою для приєднання країни до Єдиної зони платежів у євро (SEPA), яку в Україні вже називають «фінансовим безвізом». Затримка з ухваленням закону ставить під загрозу отримання коштів від Європейського Союзу в межах програми Ukraine Facility та від Світового банку за програмою DPL-2.
За оцінками економіста Центру економічної стратегії Богдана Слуцького, йдеться про майже 400 млн доларів від ЄС та близько 1 млрд доларів від Світового банку. Водночас у парламентському підкомітеті з протидії легалізації коштів називають іншу суму за програмою DPL-2 — 800 млн доларів. Народна депутатка від «Слуги народу» Ольга Василевська-Смаглюк пояснила, що законопроєкт був передбачений ще в DPL-1, але тоді його не виконали, і Світовий банк «пробачив» це Україні, перенісши умову в DPL-2. «Якщо цю норму не виконати в межах DPL-2, Україна просто не побачить цих 800 мільйонів доларів», — наголосила вона.
Приєднання до SEPA дозволить переказувати й отримувати євро між Україною та ЄС швидше й дешевше. За оцінками Міністерства фінансів, це дасть змогу щороку економити 70–100 млн євро на комісіях, а аналітики називають цифру до 200 млн євро (близько 10 млрд гривень). Для малого та середнього експортера, за даними Нацбанку, економія становитиме в середньому до 4 тис. євро на рік. Найбільше виграють ті, хто здійснює невеликі платежі: переказ до 200 євро нині коштує близько 20 євро, а після вступу до SEPA комісія може скоротитися майже до нуля. Переказ на 20 тис. євро, який для бізнесу коштує близько 200 євро, обійдеться в кілька євро.
Для виробників економія — це питання конкурентоспроможності. Василевська-Смаглюк наводить приклад: якщо харківський виробник продає футболку за 20 євро, європейський покупець зараз платить ще приблизно 20 євро за платіж, тобто 40 євро загалом. Після вступу до SEPA футболка разом із комісією коштуватиме близько 21 євро. За оцінками Нацбанку, зниження транзакційних витрат і стимулювання експорту ІТ-послуг додадуть близько 0,3% ВВП (за паритетом купівельної спроможності) у перший рік після запуску SEPA-переказів. Українські підприємства отримають простіший вихід на ринок із 500 млн споживачів.
Попри очевидні економічні вигоди, документ застряг у парламенті. Головна причина — політичні побоювання депутатів щодо фінансового моніторингу. Законопроєкт передбачає створення Міністерством фінансів реєстру рахунків, який міститиме лише факт наявності рахунку чи сейфа, але не дані про залишки чи рух коштів. Окремі народні обранці намагаються прив'язати ухвалення закону до кадрових вимог, що додатково ускладнює ситуацію.
Час грає проти України. Основні вимоги Регламенту ЄС 2024/1624 — оновленого пакета правил боротьби з відмиванням коштів — почнуть діяти з 10 липня 2027 року під контролем нового європейського органу AMLA. Тоді умови входу до SEPA стануть суворішими: з'являться додаткові вимоги щодо санкційних перевірок і перевірки кінцевих бенефіціарів. «Порівняно з тим, що нам доведеться впроваджувати згодом, цей законопроєкт — доволі м'який», — наголошує Василевська-Смаглюк. За її словами, після ухвалення закону й підпису президента SEPA прийматиме Україну як державу, а далі кожен банк окремо подаватиме документи до Європейської платіжної ради. Якщо Україна не встигне підготуватися, законодавство доведеться переробляти під жорсткіші правила, а запуск SEPA, найімовірніше, зсунеться з 2028 року щонайменше на 2029-й.
Технічно до впровадження SEPA майже все готово. За словами Василевської-Смаглюк, 57 із 59 українських комерційних банків уже технічно готові приєднатися до SEPA і чекають лише на ухвалення відповідного профільного законодавства парламентом. Нацбанк обережніший у строках: за його опитуванням, більшість банків вбачають можливість технічного підключення протягом 6–12 місяців з дати приєднання України до SEPA. Ще 6–12 місяців, за практикою, займає розгляд заявки в Європейській платіжній раді. Побоювання, що банки втратять комісійні доходи, регулятор не поділяє: європейські банки не протидіють приєднанню України, а банки-кореспонденти за нової моделі зменшують власні витрати й пропонують нижчі тарифи на підключення.
2