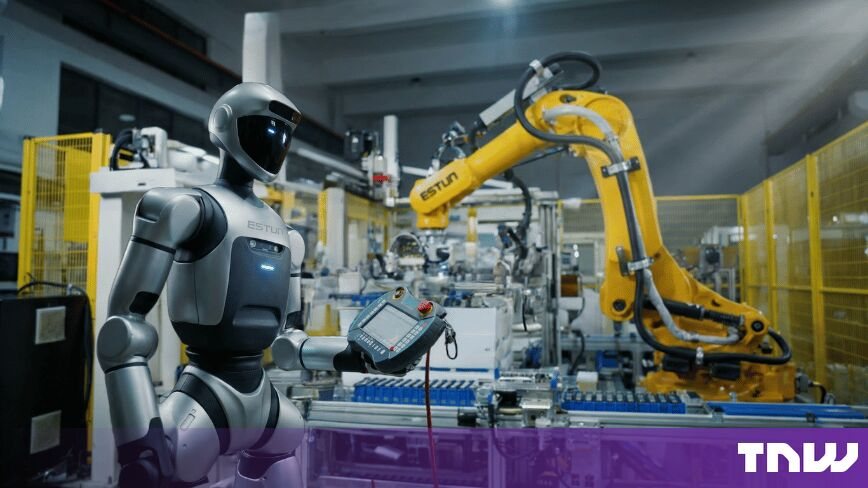
Китай закріпив домінування на світовому ринку промислової робототехніки: протягом 2025 року на його виробничих майданчиках ввели в експлуатацію 354 тисячі промислових роботів. Це становить 59 відсотків усіх нових встановлень у світі, які за той самий період сягнули 603 тисяч одиниць. Такі дані наводить Міжнародна федерація робототехніки у звіті за 2026 рік.
Загальносвітовий показник встановлення автоматизованих систем зріс на 11 відсотків порівняно з попереднім періодом. Водночас загальна кількість промислових роботів, що працюють на заводах по всьому світу, збільшилася на 9 відсотків. Це свідчить про те, що попит на автоматизацію залишається стійким навіть попри економічні виклики та логістичні обмеження.
На тлі стрімкого зростання китайського сегмента країни Європейського Союзу продемонстрували протилежну динаміку: обсяг встановлення нових роботів у регіоні скоротився на 11 відсотків. Така тенденція вказує на зміщення центрів виробничої автоматизації та зміну пріоритетів капіталовкладень у промисловому секторі провідних європейських економік.
За даними федерації, домінування Китаю у структурі нових встановлень змушує постачальників робототехніки дедалі частіше адаптувати свої виробничі стратегії саме до потреб цього ринку. Європейські підприємства, своєю чергою, змушені переглядати бюджети на автоматизацію, що призводить до сповільнення темпів оновлення основних фондів. Раніше окремі галузі машинобудування та автомобілебудування в Європі характеризувалися вищим рівнем технологічної насиченості.
Аналіз даних підтверджує, що промислова робототехніка залишається критичним інструментом для підтримки конкурентоспроможності на світовому ринку, проте темпи її інтеграції стають дедалі нерівномірнішими. Експерти наголошують, що загальне зростання кількості роботів на 9 відсотків відображає довгострокову стратегію корпорацій щодо заміни ручної праці автоматизованими рішеннями, які здатні виконувати складні операції з високою точністю та забезпечувати стабільні обсяги випуску продукції протягом тривалих циклів.
Структурні відмінності між азійськими та європейськими країнами стають дедалі помітнішими. Оскільки частка Китаю у загальній структурі встановлень продовжує домінувати, світовий ринок робототехніки дедалі більше орієнтується на потреби азійського виробництва. Для Європи це означає необхідність або повернутися до колишніх показників інвестування в автоматизацію, або зіткнутися з ризиком тривалого дефіциту нових встановлень.
Очікується, що наступні роки покажуть, чи зможуть європейські виробники відновити темпи технологічного переоснащення, чи нерівномірність інтеграції робототехніки стане довгостроковим трендом для регіону.
3